
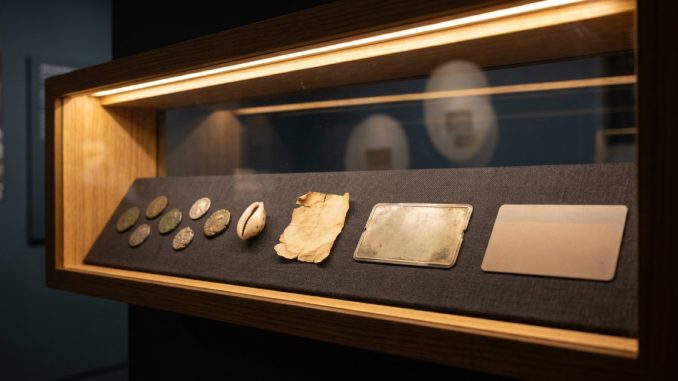
Ein Stück beschichtetes Plastik, kaum größer als eine Streichholzschachtel, erzählt mehr über unsere Gesellschaft, als man auf den ersten Blick vermutet. Die Kreditkarte ist längst ein Alltagsgegenstand, doch sie ist auch ein Kulturobjekt – eine Momentaufnahme davon, wie Menschen Vertrauen, Status und Tausch organisieren. Wer sich fragt, welche Karte heute zum eigenen Leben passt, dem empfehlen die Experten von Kreditkartenvergleich einen nüchternen Blick auf Gebühren und Leistungen; wer aber verstehen will, warum dieses kleine Rechteck so viel Bedeutung trägt, sollte zunächst einen Schritt zurücktreten und die lange Geschichte des Bezahlens betrachten.
Bezahlen war immer auch Kultur
Bevor es Münzen gab, tauschten Menschen Muscheln, Salz, Vieh oder Metallbarren. Solche Objekte finden sich heute in völkerkundlichen und kulturhistorischen Sammlungen, und sie zeigen etwas Grundlegendes: Ein Zahlungsmittel funktioniert nur, wenn eine Gemeinschaft ihm gemeinsam Wert zuschreibt. Eine Kaurischnecke ist an sich wertlos. Erst die Übereinkunft macht sie zum Geld.
Gerade völkerkundliche Sammlungen halten dafür eindrucksvolle Belege bereit. Muschelgeld aus dem Pazifik, geflochtene Ringe, Steinscheiben oder Salzbarren wirken auf uns fremd, erfüllten in ihren Gesellschaften aber exakt dieselbe Funktion wie heute die Karte im Portemonnaie: Sie ermöglichten Tausch, speicherten Wert und stifteten soziale Bindung. Der Blick auf diese Objekte relativiert die vermeintliche Selbstverständlichkeit unseres eigenen Geldes und macht deutlich, dass jede Form des Bezahlens eine kulturelle Erfindung ist.
Mit der Münzprägung in der Antike wurde dieser Wert vereinheitlicht und mit Herrschaftssymbolen aufgeladen. Das Porträt des Herrschers auf der Münze war zugleich Garantie und Propaganda. Papiergeld verschob die Logik erneut: Nun stand nicht mehr das Material für den Wert, sondern das Versprechen einer Institution. Wer die Objekte in einer Sammlung nebeneinanderlegt – von der Muschel über die Silbermünze bis zur Banknote –, liest daran ein Stück Sozialgeschichte ab. Ähnlich wie sich in anderen Objekten aus historischen Sammlungen ganze Lebenswelten spiegeln, erzählt jede Geldform von der Ordnung ihrer Zeit.
Diese Entwicklung lässt sich sogar besichtigen: Das Geldmuseum der Deutschen Bundesbank in Frankfurt führt in mehreren Themenräumen von den Anfängen der Münzprägung bis zur Gegenwart und macht die Kulturgeschichte des Geldes anschaulich.
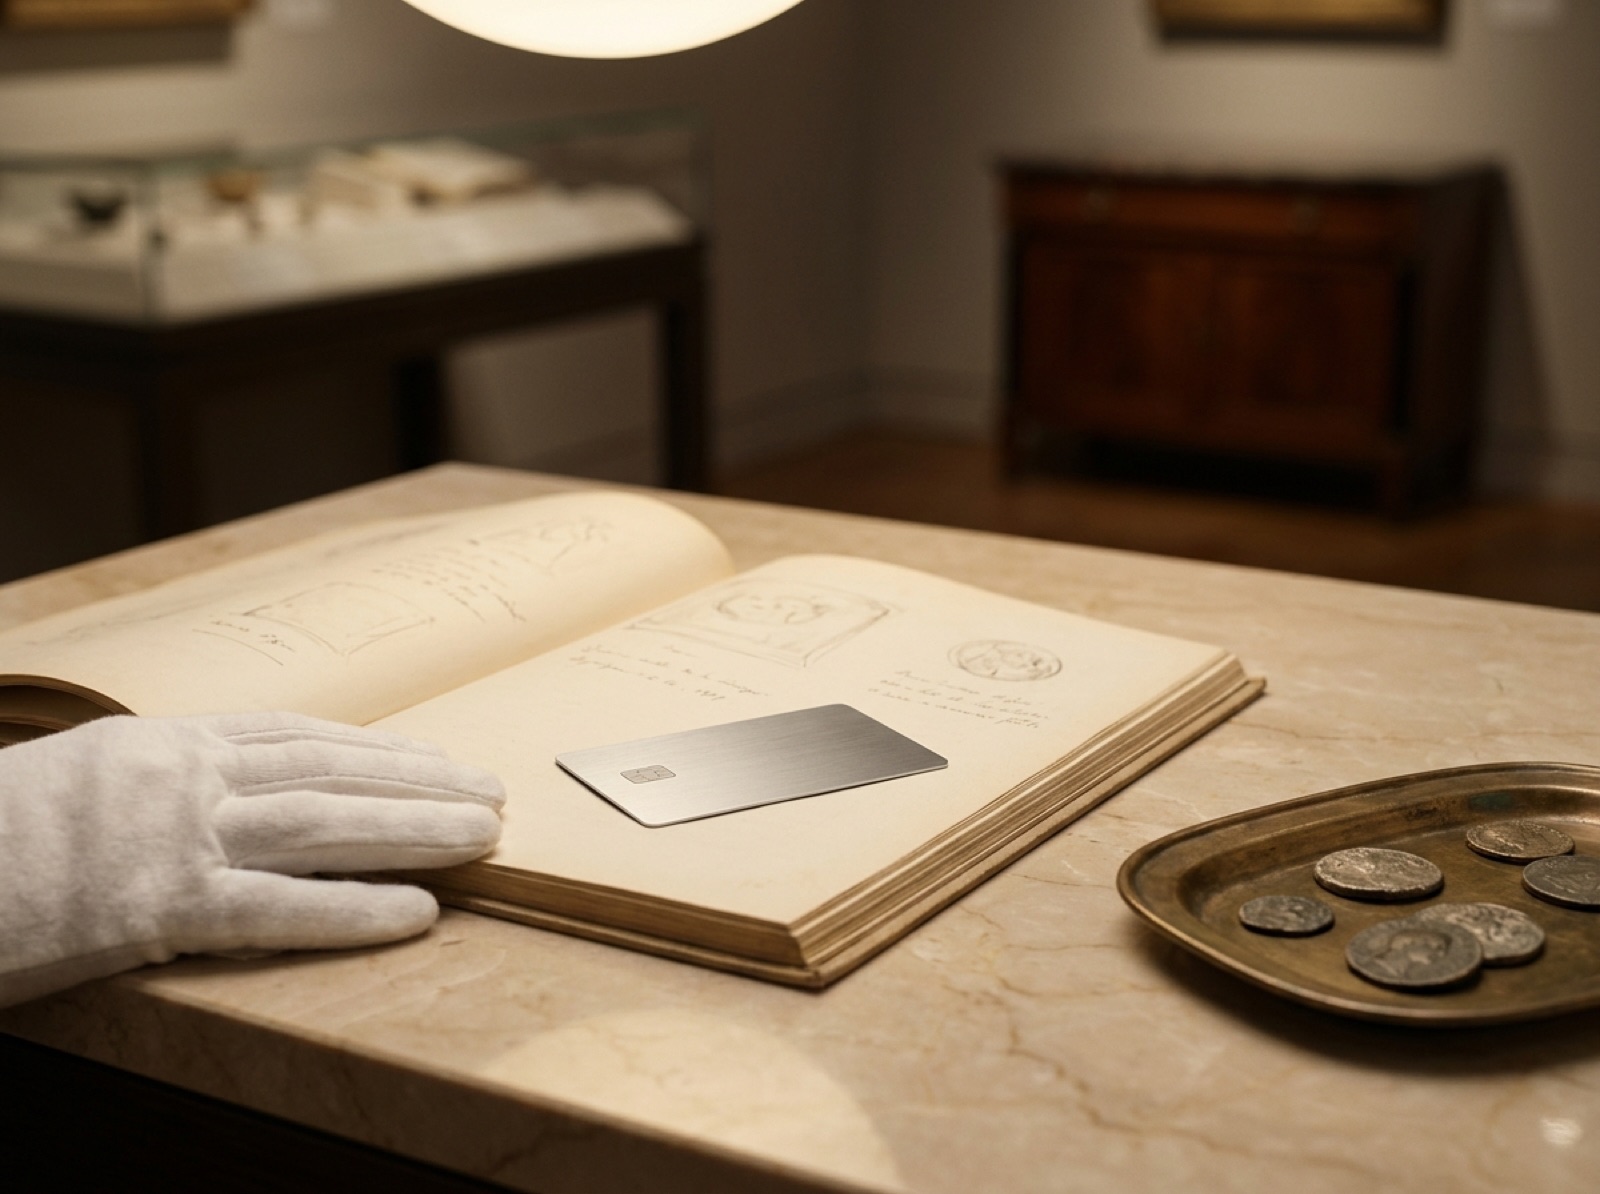
Vom Naturaltausch zur Karte: Zahlungsmittel als Objekte der Kulturgeschichte.
Die Karte als Kind ihrer Epoche
Die Kreditkarte, wie wir sie kennen, ist überraschend jung. 1950 gründete der New Yorker Geschäftsmann Frank McNamara den Diners Club – zunächst mit einer Pappkarte, die in einer Handvoll Restaurants galt und das Bezahlen der Rechnung ans Monatsende verschob. Es war kein technischer, sondern ein sozialer Einfall: Die Karte richtete sich an eine reiselustige, zahlungskräftige Mittelschicht, die kein Bargeld herumtragen wollte.
Damit ist die Karte ein präzises Zeugnis ihrer Epoche. Sie entstand in einer Wohlstandsgesellschaft, die den Kauf auf Kredit zunehmend als normal empfand. Das geprägte Plastik der folgenden Jahrzehnte, die Hologramme, die Goldränder der Premiumkarten – all das sind gestaltete Statussymbole. Wie sehr Material und Machart eine Botschaft transportieren, kennt man auch aus der bildenden Kunst; dort verändert sich mit der Technik stets auch die Aussage, wie ein Blick auf die Entwicklung der Ölmalerei zeigt. Die Karte ist Design-Objekt und Wirtschaftsgeschichte zugleich.
Interessant ist dabei, wie unterschiedlich Kulturen mit dem Plastikgeld umgingen. Während sich die Karte in den USA rasch durchsetzte, blieb Deutschland lange ein Land des Bargelds. Scheine und Münzen galten hier als Ausdruck von Sparsamkeit, Diskretion und Kontrolle über die eigenen Ausgaben – ein Wertekanon, der sich in der Wirtschaftsgeschichte der Nachkriegszeit spiegelt. Die Zurückhaltung gegenüber der Karte war also nie nur technisch, sondern immer auch kulturell begründet.
Heute vollzieht sich der nächste Bruch. Die Karte wandert vom Portemonnaie ins Smartphone, das Bezahlen wird kontaktlos und beinahe unsichtbar. Laut der Studie Zahlungsverhalten in Deutschland der Deutschen Bundesbank verlieren Scheine und Münzen an Boden, während Karten- und mobile Zahlungen deutlich zulegen. Was einst ein greifbares Objekt war, löst sich in Daten auf – und wird damit auch für künftige Sammlungen zur Herausforderung. Wie stellt ein Museum eine Zahlung aus, die man nicht mehr anfassen kann?
Was das für die eigene Karte bedeutet
Der kulturhistorische Blick hat einen praktischen Kern. Wer versteht, dass ein Zahlungsmittel auf Vertrauen, Bedingungen und Übereinkunft beruht, wählt seine eigene Karte bewusster. Denn eine Kreditkarte ist kein neutrales Objekt: Sie bringt Konditionen, Kosten und Kleingedrucktes mit. Genau hier lohnt der prüfende Blick, den man aus dem Museum kennt – nur richtet er sich diesmal auf die Vertragsbedingungen statt auf eine Vitrine.
Checkliste: Worauf Sie bei der Kreditkarte achten sollten
- Jahresgebühr: Ist die Karte dauerhaft kostenlos oder nur im ersten Jahr? Prüfen Sie, ob eine Gebühr durch echte Leistungen aufgewogen wird.
- Abrechnungsmodell: Handelt es sich um eine Charge-, Credit- oder Debitkarte? Wird der Betrag sofort, monatlich oder in Raten abgebucht? Bei echter Teilzahlung entstehen schnell hohe Zinsen.
- Auslandseinsatz: Fallen Fremdwährungsgebühren an? Für Reisende ist das oft der teuerste Posten und lohnt einen genauen Vergleich.
- Bargeldabhebung: Was kostet das Geldabheben im In- und Ausland? Manche Karten verlangen hier spürbare Entgelte.
- Zusatzleistungen: Reiseversicherungen, Bonusprogramme oder Cashback klingen attraktiv – rechnen Sie nach, ob Sie sie wirklich nutzen.
- Akzeptanz: Visa und Mastercard werden nahezu überall akzeptiert, andere Anbieter nicht. Das kann im Alltag entscheidend sein.
- Sicherheit: Achten Sie auf moderne Standards wie Zwei-Faktor-Bestätigung und eine unkomplizierte Sperr-Hotline.
Wer diese Punkte durchgeht, trifft eine informierte Entscheidung. Eine ausführlichere Anleitung, wie sich die Angebote systematisch gegenüberstellen lassen, bietet der Ratgeber Kreditkartenvergleich: Wie Sie die beste Kreditkarte finden. Das Vorgehen ähnelt übrigens dem bei anderen Verträgen: Auch wer Stromanbieter vergleichen will, kommt mit einer klaren Kriterienliste am weitesten.
Ein Objekt mit Ablaufdatum
Bemerkenswert an der Kreditkarte ist ihre Vergänglichkeit. Anders als eine Münze aus Silber, die Jahrhunderte überdauert, trägt die Karte ein aufgedrucktes Verfallsdatum. Sie ist auf Ersatz angelegt, auf ständige Erneuerung – ein Wegwerfobjekt mit hoher symbolischer Ladung. Vielleicht liegt darin ihr eigentlicher kultureller Reiz: Sie dokumentiert eine Gesellschaft, die Beständigkeit gegen Bequemlichkeit und Tempo eingetauscht hat.
Für Sammlungen und Museen wirft das spannende Fragen auf. Frühe Diners-Club-Karten sind heute begehrte Sammlerstücke, gehandelt wie kleine Zeitzeugen. Was aber wird von der kontaktlosen Ära bleiben, wenn das Bezahlen nur noch ein kurzes Aufleuchten auf dem Display ist? Museen stehen vor der Aufgabe, das Immaterielle zu bewahren – eine Herausforderung, die man auch andernorts kennt, etwa wenn es darum geht, Kunstwerke außerhalb des Museums zu sichern und einzuordnen.
Warum sich der doppelte Blick lohnt
Die Kreditkarte verbindet, was selten zusammengedacht wird: nüchterne Ökonomie und kulturelle Symbolik. Als Objekt erzählt sie von Vertrauen, Status und dem Wandel des Alltags. Als Vertrag verlangt sie Aufmerksamkeit für Gebühren und Bedingungen. Beide Perspektiven ergänzen sich. Der Museumsbesuch schärft den Blick für Zusammenhänge, die Checkliste schützt das eigene Portemonnaie.
Am Ende ist die Kreditkarte damit ein gutes Beispiel dafür, dass Alltagsgegenstände nie nur funktional sind. Sie tragen Geschichte in sich – und wer sie mit dem prüfenden Auge des Kulturhistorikers und dem klaren Kopf des Verbrauchers betrachtet, hält am Ende beides in der Hand: ein Stück Zeitgeschichte und die passende Karte fürs eigene Leben.
Häufige Fragen
Wann wurde die erste Kreditkarte ausgegeben?
Die erste universell nutzbare Kreditkarte wurde 1950 vom Diners Club in New York eingeführt. Sie bestand anfangs aus Pappe und galt zunächst nur in einer kleinen Zahl von Restaurants. Erst später setzten sich geprägte Plastikkarten und die heute bekannten Anbieter durch.
Was unterscheidet eine Kreditkarte von einer Debitkarte?
Bei einer Debitkarte wird der Betrag sofort vom Girokonto abgebucht. Eine echte Kreditkarte sammelt die Umsätze und rechnet sie meist monatlich ab, teils mit der Möglichkeit einer Teilzahlung gegen Zinsen. Für die Auswahl ist dieser Unterschied entscheidend, weil er Kosten und Kontrolle über die Ausgaben beeinflusst.
Worauf sollte ich bei den Kosten besonders achten?
Neben der Jahresgebühr sind vor allem Fremdwährungsgebühren, Kosten fürs Bargeldabheben und mögliche Zinsen bei Teilzahlung relevant. Diese Posten summieren sich im Alltag oft stärker als die reine Grundgebühr und lohnen deshalb einen genauen Vergleich der Angebote.
Sind alte Kreditkarten heute Sammlerstücke?
Ja. Frühe Karten, etwa vom Diners Club aus den 1950er- und 1960er-Jahren, werden als kulturhistorische Zeitzeugen gehandelt. Sie dokumentieren den Übergang zu einer Kreditgesellschaft und sind für Sammlungen ebenso interessant wie frühe Münzen oder Banknoten.
Hinterlasse jetzt einen Kommentar