
Wer in einem kulturhistorischen Archiv die alten Geschäftsbücher eines Kaufmanns aufschlägt, stößt schnell auf sorgfältig geführte Spalten mit Namen, Beträgen und Fristen. Solche Schuldbücher, dazu handgeschriebene Schuldscheine mit Wachssiegel und die Pfandbücher der Leihhäuser, gehören zu den stillen Schätzen mancher Sammlung. Sie erzählen von einer Grundfrage, die Gesellschaften seit Jahrhunderten begleitet: Kann ich diesem Menschen etwas leihen, und bekomme ich es zurück? Die Kreditanfrage ist damit kein Kind der Digitalisierung, sondern eine sehr alte kulturelle Handlung.
Was sich verändert hat, ist die Form, nicht der Kern. Aus dem Gespräch am Kontortisch wurde ein Antrag im Browser, aus dem Blick in die Augen ein Punktwert aus dem Rechenzentrum. Wer verstehen will, welche Begriffe hinter einer heutigen Anfrage stecken und wie eine Bank tatsächlich rechnet, findet gute Orientierung dort, wo Kredite sachlich und ohne Verkaufsdruck aufgeschlüsselt werden – so, wie Kreditmentor im Detail erklärt, was eine Rate teuer oder günstig macht. Dieser Beitrag ordnet die wichtigsten Antworten und Fachbegriffe für Sie ein.
Kredit war immer Vertrauenssache
Lange bevor es Auskunfteien gab, entschied der persönliche Ruf. In einer überschaubaren Stadtgesellschaft wusste der Händler, wer seine Rechnungen beglich und wer nicht. Das Wort „Kredit“ stammt vom lateinischen *credere*, glauben oder vertrauen, und genau darum ging es: Der Gläubiger schenkte dem Schuldner Glauben. Sicherheiten ersetzten fehlendes Vertrauen. Wer nichts vorweisen konnte, hinterlegte ein Pfand – einen Ring, ein Werkzeug, im Notfall den Wintermantel.
Alte Schuld- und Rechnungsbücher: In ihnen wurde festgehalten, wer wem was schuldete – die Vorläufer heutiger Bonitätsdaten.
Diese Bücher waren die Datenbanken ihrer Zeit. Sie hielten fest, wer zuverlässig zahlte, und wurden über Generationen weitergereicht. Dass solche Objekte heute in Sammlungen und Depots liegen, ist kein Zufall: Wirtschaftsgeschichte ist immer auch Kulturgeschichte, und wer sich für die vielfältigen Wege in die Kulturarbeit interessiert, merkt rasch, dass hinter jedem verstaubten Kontobuch eine ganze Sozialordnung steckt.
Bemerkenswert ist, wie früh schon versucht wurde, Vertrauen zu formalisieren. In den Handelsstädten der Renaissance führten Bankiersfamilien detaillierte Aufzeichnungen über die Zahlungsmoral ihrer Kundschaft. Ein guter Ruf war bares Geld wert, ein geplatzter Wechsel konnte eine ganze Familie ruinieren. Der Unterschied zu heute liegt weniger im Prinzip als im Maßstab: Was einst ein einzelner Buchhalter im Kopf und in seinen Folianten trug, verteilt sich nun auf Rechenzentren und wird in Sekundenbruchteilen abgerufen.
Vom Schuldschein zum Score
Der große Bruch kam mit der Industrialisierung und dem anonymen Massengeschäft. Banken konnten ihre Kundschaft nicht mehr persönlich kennen. An die Stelle des Rufs trat die Akte, an die Stelle der Akte später die Datenbank. 1927 gründeten Berliner Elektrizitätswerke eine Schutzgemeinschaft für allgemeine Kreditsicherung – die Abkürzung SCHUFA ist geblieben. Damit ließ sich Zahlungsverhalten erstmals überregional und systematisch erfassen.
Heute läuft die Prüfung in Sekunden. Ein Algorithmus verdichtet Daten zu einem Zahlenwert, dem Score, der die Wahrscheinlichkeit einer pünktlichen Rückzahlung abbilden soll. Verbraucherinnen und Verbraucher haben dabei mehr Rechte, als viele glauben: Sie dürfen einmal jährlich kostenlos erfahren, welche Daten gespeichert sind. Die Verbraucherzentrale fasst die Regeln zum neuen Schufa-Score und den wichtigsten Rechten verständlich zusammen und erklärt, wie man einer falschen Bewertung widerspricht.
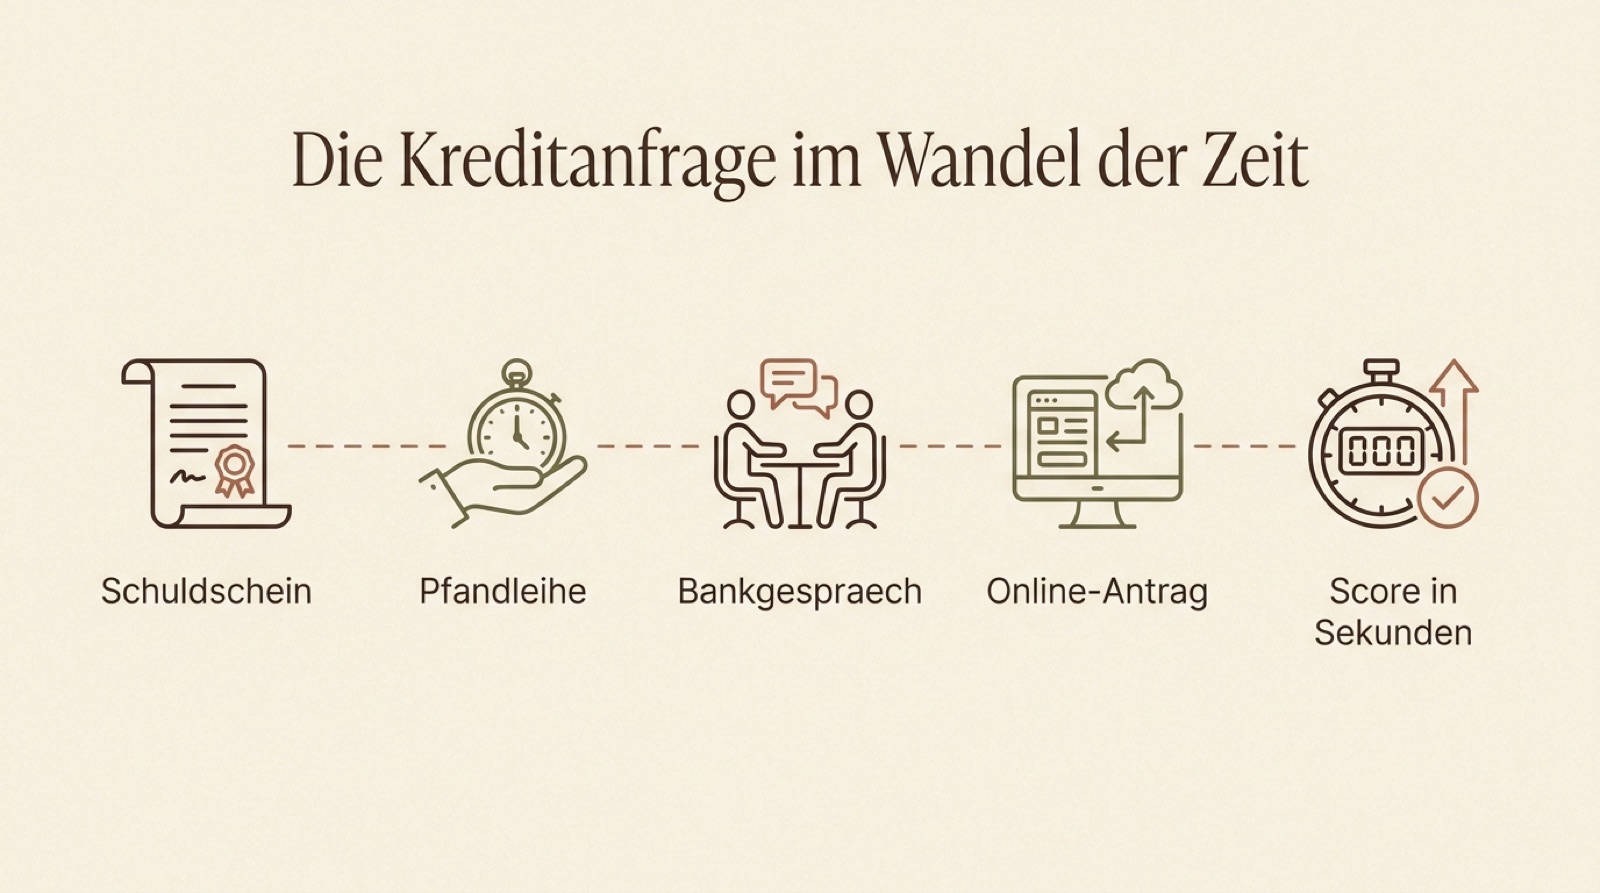
Die Kreditanfrage im Wandel der Zeit: Die Form hat sich mehrfach gewandelt, die Vertrauensfrage bleibt.
Die wichtigsten Begriffe rund um die Kreditanfrage
Wer eine Anfrage stellt, begegnet einer Reihe von Fachwörtern. Ein kurzes Glossar hilft, sie einzuordnen:
- Bonität: Die Fähigkeit und Bereitschaft, einen Kredit vertragsgemäß zurückzuzahlen. Sie speist sich aus Einkommen, bestehenden Verpflichtungen und dem bisherigen Zahlungsverhalten.
- Score: Ein statistischer Zahlenwert, der die Bonität verdichtet. Ein hoher Wert steht für ein geringes Ausfallrisiko und meist für bessere Zinsen.
- Kreditanfrage: Der verbindliche Antrag auf ein konkretes Darlehen bei einer Bank. Er wird bei der Auskunftei vermerkt.
- Konditionsanfrage: Die unverbindliche Frage nach möglichen Zinsen. Sie ist für andere Banken nicht sichtbar und beeinflusst den Score nicht – wichtig, wenn man mehrere Angebote vergleichen möchte.
- Selbstauskunft: Die kostenlose Übersicht über die eigenen gespeicherten Daten, die jeder einmal im Jahr anfordern kann.
- Effektiver Jahreszins: Der Preis des Kredits inklusive der wichtigsten Nebenkosten, in Prozent pro Jahr. Er macht Angebote vergleichbar.
- Verbraucherdarlehen: Der gesetzlich besonders geschützte Kredit zwischen einem Unternehmer und einer Privatperson.
Gerade der Unterschied zwischen Kredit- und Konditionsanfrage lohnt sich zu merken. Wer versehentlich mehrere verbindliche Kreditanfragen streut, kann seinen eigenen Score drücken – wer stattdessen Konditionen abfragt, vergleicht folgenlos.
Was der Gesetzgeber schützt
Ein moderner Kreditvertrag ist kein Handschlag mehr, sondern rechtlich eng geregelt. Für Darlehen zwischen Banken und Privatpersonen gelten besondere Schutzvorschriften, festgehalten im Bürgerlichen Gesetzbuch zum Verbraucherdarlehensvertrag. Dazu gehören klare Pflichtangaben, ein vorgeschriebenes Widerrufsrecht von in der Regel 14 Tagen und die genaue Ausweisung aller Kosten. Diese Regeln sollen verhindern, dass jemand in einer Drucksituation einen Vertrag unterschreibt, den er nicht durchschaut.
Der historische Vergleich macht den Fortschritt greifbar: Wo früher ein Pfand und ein Siegel genügten, steht heute ein ganzer Katalog an Informations- und Schutzrechten. Das nimmt der Kreditanfrage einen Teil ihrer alten Härte.
Was bei einer modernen Anfrage zählt
Drei Dinge bestimmen, wie eine heutige Anfrage ausgeht. Erstens die eigene Datenlage: Ein sauberer Score und ein stabiles Einkommen öffnen Türen. Zweitens die Art der Anfrage: unverbindlich vergleichen, dann gezielt beantragen. Drittens der Verwendungszweck, denn ein Ratenkredit für neue Möbel folgt anderen Regeln als eine langfristige Immobilienfinanzierung. Wer etwa einen günstigen Baukredit für ein Baugrundstück sucht, rechnet über Jahrzehnte, während ein kleiner Konsumkredit in wenigen Monaten getilgt ist.
Nützlich ist außerdem der Blick über den einzelnen Kredit hinaus. Wer ohnehin dabei ist, seine Finanzen zu ordnen, kann parallel prüfen, ob sich ein Blick auf den Kreditkartenvergleich lohnt, denn auch dort entscheiden Konditionen und Zahlungsverhalten über die tatsächlichen Kosten. Die Grundhaltung bleibt in allen Fällen dieselbe wie vor dreihundert Jahren am Kontortisch: erst rechnen, dann unterschreiben.
Häufige Fragen
Was ist der Unterschied zwischen Kreditanfrage und Konditionsanfrage?
Eine Kreditanfrage ist der verbindliche Antrag auf ein bestimmtes Darlehen und wird bei der Auskunftei gespeichert. Eine Konditionsanfrage ist unverbindlich, für andere Banken nicht sichtbar und beeinflusst den Score nicht. Wer mehrere Angebote vergleichen will, sollte deshalb Konditionen abfragen.
Schadet jede Anfrage meinem Schufa-Score?
Nein. Reine Konditionsanfragen wirken sich nicht negativ aus. Erst verbindliche Kreditanfragen werden so vermerkt, dass sie den Score kurzfristig beeinflussen können. Wer gezielt eine einzelne verbindliche Anfrage stellt, muss sich in der Regel keine Sorgen machen.
Wie erfahre ich, welche Daten über mich gespeichert sind?
Jede Person darf einmal pro Jahr kostenlos eine Selbstauskunft bei den Auskunfteien anfordern. Darin steht, welche Daten gespeichert sind und wie der Score zustande kommt. Falsche Einträge lassen sich beanstanden und korrigieren.
Warum lohnt der Blick in die Geschichte des Kredits?
Er zeigt, dass die Kreditanfrage im Kern immer eine Vertrauensfrage war. Das Verständnis dafür hilft, moderne Begriffe wie Score und Bonität nüchtern einzuordnen – als heutige Werkzeuge für ein sehr altes Problem.
Hinterlasse jetzt einen Kommentar