
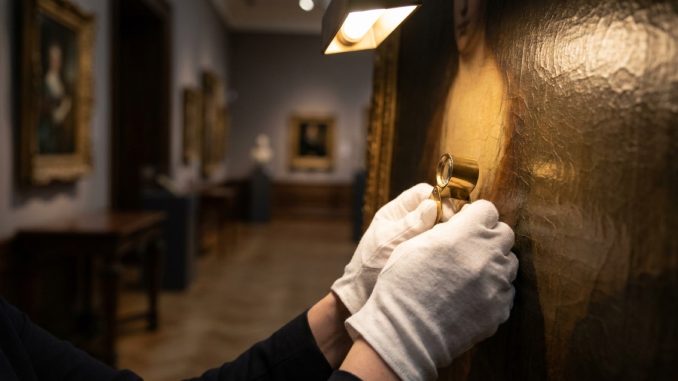
In der Sammlung, mit der ich beruflich zu tun habe, gibt es einen silbernen Löffel, der jahrelang als Massenware in einer Schublade lag. Erst als eine Kollegin ihn unter die Lupe nahm, tauchte am Stielansatz eine winzige Punze auf – ein Löwe und ein einzelner Buchstabe, kaum größer als ein Stecknadelkopf. Diese Marke verriet Werkstatt, Ort und Entstehungszeit und hob das Stück mit einem Schlag aus der Anonymität. Ein Detail, das man leicht übersieht, entschied über den ganzen Wert. Genau dieser Gedanke hat mich Jahre später in einer ganz anderen Situation eingeholt: bei meiner eigenen Baufinanzierung.
Denn was für ein Museumsobjekt die Punze ist, ist für einen Immobilienkredit das Kleingedruckte. Ich habe am eigenen Konto erlebt, wie eine einzige Zeile im Vertrag den Unterschied von mehreren Tausend Euro ausmachte – und wie leicht man sie überliest, wenn man nur auf die große, fett gedruckte Zinszahl schaut. Bevor ich mich damals festlegte, habe ich mehrere Angebote nebeneinandergelegt und Position für Position verglichen; wer vor derselben Entscheidung steht, dem sage ich heute unumwunden, dass ein Blick auf baufinanzierung-vergleich.info lohnt sich, bevor man irgendwo unterschreibt. Das klingt nüchtern, aber genau diese Nüchternheit habe ich mir aus dem Umgang mit Sammlungsobjekten abgeschaut.
Warum ein Detail über alles entscheidet
Wer im Museum arbeitet, lernt schnell, dass der erste Eindruck trügt. Zwei Gemälde können auf Armlänge identisch wirken; erst die feine Rissstruktur im Firnis, ein übermalter Rand oder eine kaum sichtbare Signatur trennen das Original von der Kopie. Ähnlich verhält es sich mit alten Handwerksstücken, in denen sich, wie bei vielen Objekten aus historischen Sammlungen, ganze Lebenswelten und Wertordnungen spiegeln. Die Botschaft steckt nie im Offensichtlichen, sondern in der Nebensache, die man nur mit Geduld und einer guten Lupe findet.
Diese Haltung ist kulturhistorisch alt. Zünfte prägten ihre Marken in Zinn und Silber, Maler versteckten ihr Monogramm in einer Bildecke, und Baumeister ritzten Steinmetzzeichen in tragende Quader. All das waren winzige Details mit riesiger Folge: Sie regelten Haftung, Herkunft und Verantwortung. Man könnte sagen, unsere Vorfahren haben das Kleingedruckte erfunden, lange bevor es Kreditverträge gab. Der prüfende Blick auf die Nebensache ist also keine Erfindung der Finanzbranche, sondern eine sehr alte Kulturtechnik.
Was mich an diesen alten Marken bis heute fasziniert, ist ihre Doppelnatur. Sie sind zugleich Schmuck und Vertrag. Ein Steinmetzzeichen war hübsch anzusehen und trotzdem eine harte rechtliche Aussage: Dieser Mann hat diesen Stein gesetzt, und er haftet dafür. Genau diese Verbindung aus Form und Verbindlichkeit finde ich in modernen Verträgen wieder, nur dass sie dort nüchterner daherkommt. Eine Klausel hat kein Ornament, aber sie erfüllt dieselbe Funktion: Sie hält fest, wer unter welchen Bedingungen für was einsteht. Wer gelernt hat, ein Meisterzeichen zu deuten, hat im Grunde schon geübt, ein Vertragswerk zu lesen.
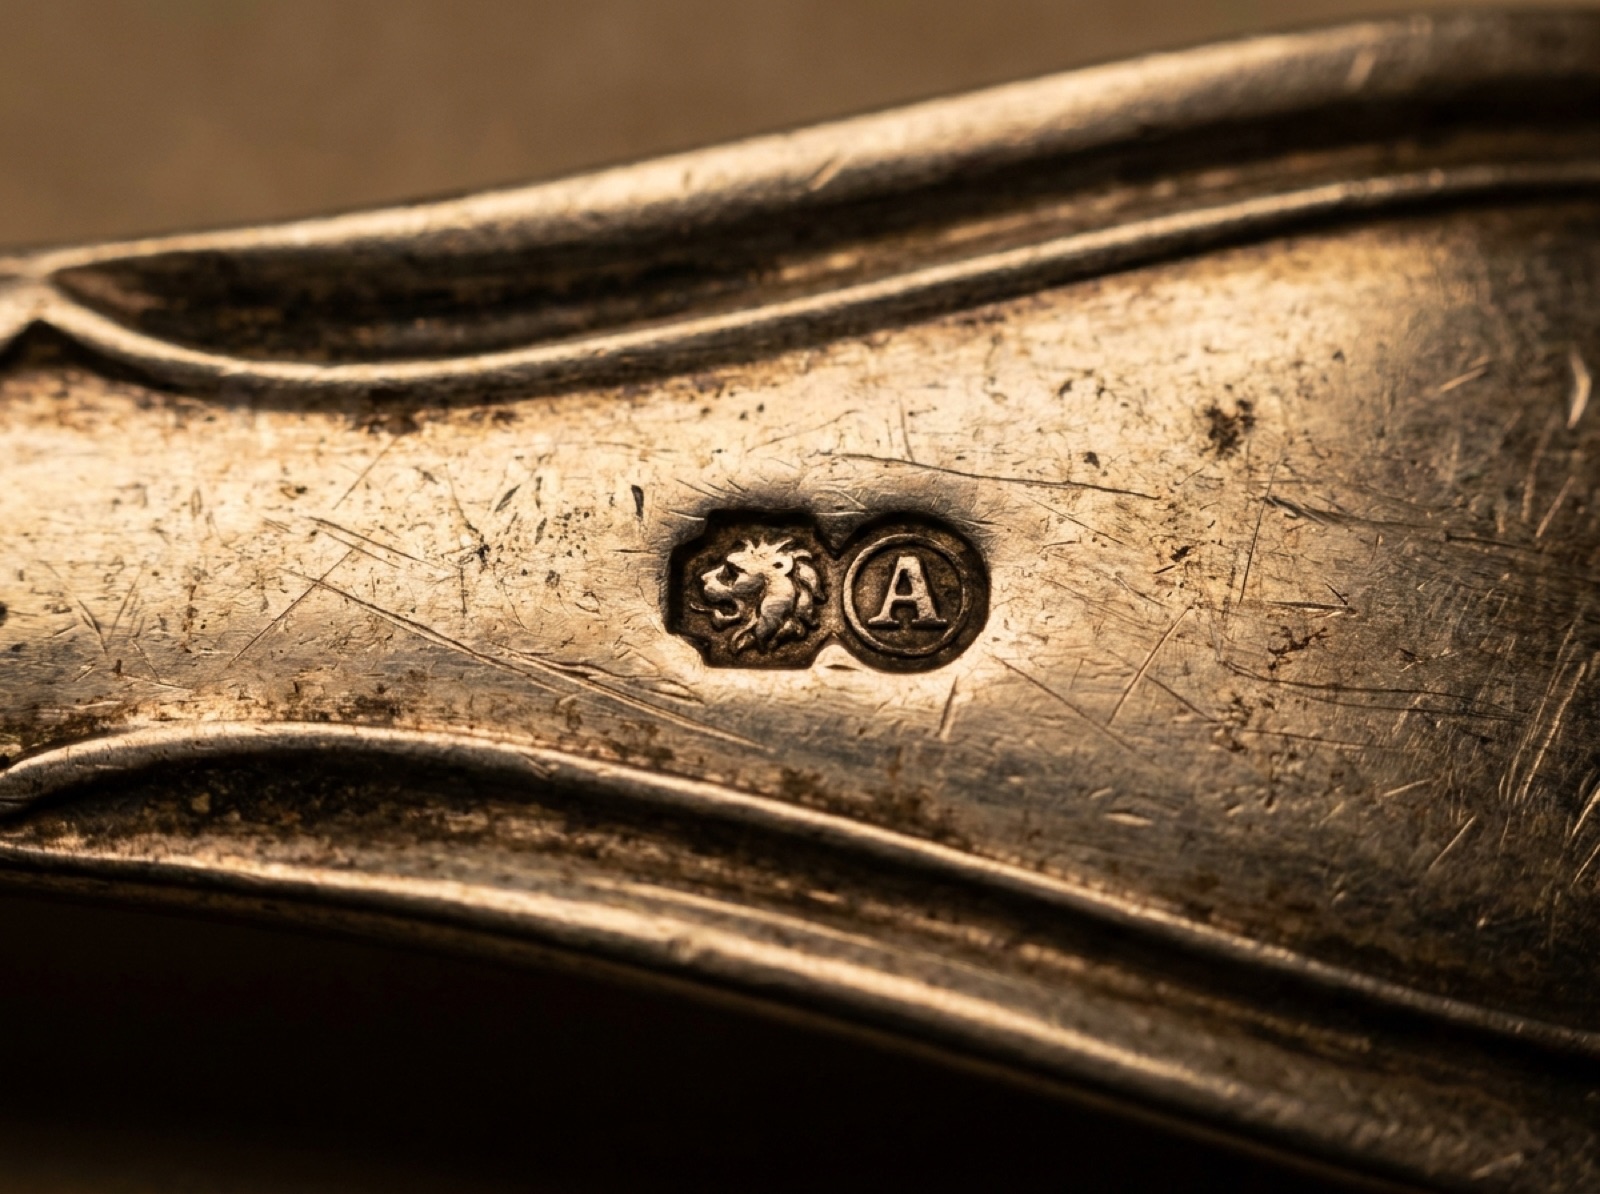
Eine winzige Punze entscheidet über Herkunft und Wert – im Museum wie im Vertrag zählt das kleinste Zeichen.
Ich habe mir angewöhnt, jedes wichtige Dokument so anzuschauen, wie ich ein unbekanntes Objekt anschauen würde: nicht mit Ehrfurcht vor der Oberfläche, sondern mit Neugier auf das, was am Rand steht. Bei einem Kreditvertrag heißt das, nicht bei der beworbenen Zinszahl stehen zu bleiben, sondern die Fußnoten, Bedingungen und Nebenkosten zu lesen. Das ist unbequem und dauert länger. Aber es hat sich für mich buchstäblich ausgezahlt.
Mein eigener Fall: die eine Zeile im Vertrag
Als meine Frau und ich vor gut zwei Jahren eine Altbauwohnung finanzieren wollten, holten wir drei Angebote ein. Zwei davon lagen beim nominalen Sollzins fast gleichauf, das dritte war minimal teurer. Der erste Reflex war klar: das günstigste nehmen. Dann fiel mir beim zweiten Durchlesen eine Zeile auf, die im teureren Angebot stand und in den beiden anderen fehlte – ein kostenloses Sondertilgungsrecht von fünf Prozent der Kreditsumme pro Jahr.
Auf den ersten Blick klang das nach einer Nebensache, ähnlich unscheinbar wie die Punze am Löffel. Ich habe es trotzdem durchgerechnet. Da wir mit jährlichen Bonuszahlungen rechneten, konnten wir dieses Recht regelmäßig nutzen und die Restschuld schneller drücken. Über die gesamte Laufzeit gerechnet sparte uns das mehr Zinsen, als der etwas höhere Nominalzins uns kostete. Das vermeintlich teurere Angebot war in Wahrheit das günstigste. Hätte ich nur auf die große Zahl geschaut, hätte ich mehrere Tausend Euro verschenkt.
Ich erinnere mich an den Abend, an dem der Groschen fiel, ziemlich genau. Wir saßen mit drei ausgedruckten Angeboten am Küchentisch, jedes mehrere Seiten lang, und ich schob sie hin und her wie Objektkarten in einer Ausstellung. Meine Frau fragte irgendwann, warum ich mich nicht einfach für das billigste entscheide. Meine Antwort war ein Satz, den ich sonst im Depot benutze: Wir haben noch nicht alles gelesen. Zwei Stunden später hatten wir eine kleine Tabelle, in der jeder Posten einzeln stand – Sollzins, Effektivzins, Tilgung, Sondertilgung, Bereitstellung. Erst in dieser Aufschlüsselung wurde sichtbar, dass das teuerste Etikett den günstigsten Inhalt hatte. Ohne diese Fleißarbeit hätten wir das nie gesehen.
Das ist übrigens kein Einzelfall meiner Fantasie. Die Verbraucherzentrale weist in ihrem Ratgeber zur vorzeitigen Ablösung einer Baufinanzierung ausdrücklich darauf hin, dass vereinbarte Sondertilgungsrechte die Vorfälligkeitsentschädigung mindern – und zwar selbst dann, wenn man sie nie in Anspruch nimmt. Eine Zeile, die man beim Vergleich leicht überliest, kann also gleich doppelt wirken: beim laufenden Abzahlen und beim vorzeitigen Ausstieg.
Die Details, die bei mir den Unterschied machten
Nach dieser Erfahrung habe ich mir eine kleine Liste angelegt, die ich seither jedem Bekannten in die Hand drücke, der ein Haus oder eine Wohnung finanziert. Es sind fünf Punkte, die selten in großen Lettern beworben werden, aber über Jahre hinweg richtig Geld bewegen.
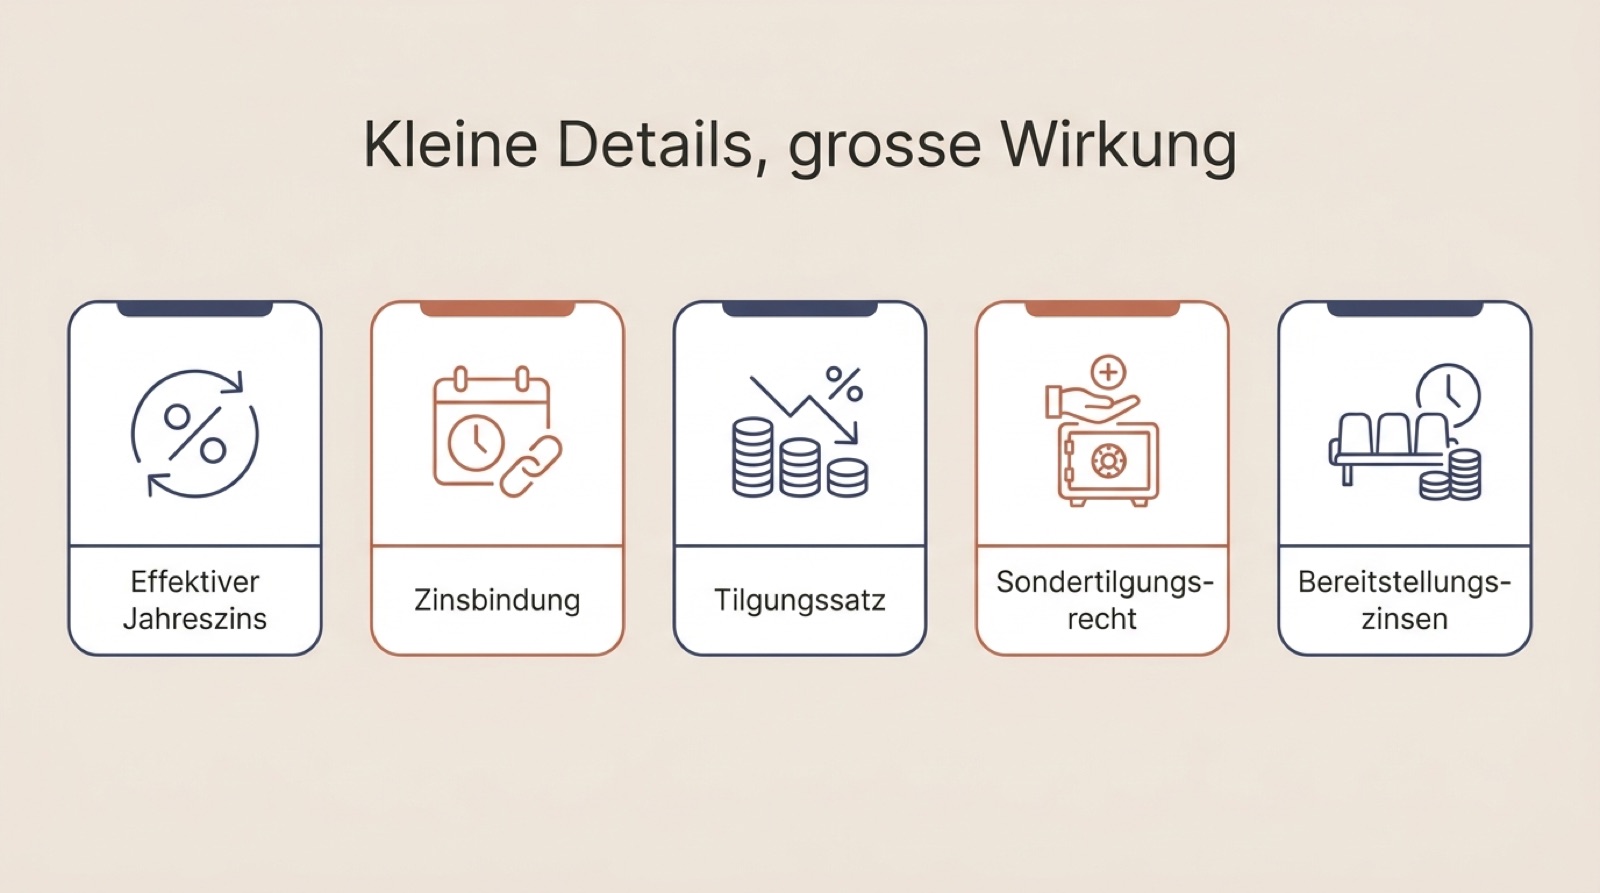
Fünf leicht zu übersehende Vertragsdetails, die über die Gesamtkosten einer Baufinanzierung entscheiden.
- Effektiver Jahreszins statt Sollzins: Nur der effektive Jahreszins bündelt die tatsächlichen Kosten. Er ist die Zahl, mit der sich zwei Angebote überhaupt fair vergleichen lassen – vorausgesetzt, Laufzeit und Zinsbindung sind gleich.
- Länge der Zinsbindung: Ob man den Zins zehn, fünfzehn oder zwanzig Jahre festschreibt, verändert das gesamte Risiko. Wie unterschiedlich diese Fristen tatsächlich gewählt werden, zeigt die amtliche Statistik der Deutschen Bundesbank zu Zinsbindungsfristen bei Wohnungsbaukrediten – ein Blick, der die eigene Entscheidung erdet.
- Tilgungssatz: Ein Prozentpunkt mehr Anfangstilgung wirkt unscheinbar, verkürzt die Laufzeit aber oft um Jahre und spart entsprechend Zinsen.
- Sondertilgungsrecht: Der Punkt, der bei mir den Ausschlag gab. Kostenfrei vereinbart, gibt er Spielraum, ohne dass man ihn nutzen muss.
- Bereitstellungszinsen: Wer neu baut oder saniert und das Geld erst nach und nach abruft, zahlt für den nicht abgerufenen Teil manchmal Gebühren. Wie lange diese Frist bereitstellungsfrei bleibt, steht klein und kostet groß.
Diese Gründlichkeit ist im Grunde dieselbe, die man auch bei anderen Alltagsverträgen braucht. Wer schon einmal in Ruhe Stromanbieter verglichen hat, kennt das Prinzip: Die Ersparnis versteckt sich fast immer in den Konditionen, nicht in der Werbebotschaft. Beim Immobilienkredit ist der Hebel nur ungleich größer, weil es um Jahrzehnte und sechsstellige Summen geht.
Was ich beim nächsten Mal anders machen würde
Rückblickend habe ich beim ersten Mal zu spät mit dem Vergleichen angefangen. Ich hatte die Wohnung schon im Kopf, als ich erst zur Bank ging – und stand damit unter Zeitdruck, der schlecht zu einer nüchternen Prüfung passt. Beim nächsten Objekt würde ich es umdrehen und die Finanzierung klären, bevor ich mich in Grundrisse verliebe. Ein Restaurator arbeitet schließlich auch nicht unter Zeitdruck an einem wertvollen Stück.
Außerdem habe ich unterschätzt, wie sehr Nebenkosten das Bild verschieben. Grunderwerbsteuer, Notar, Grundbucheintrag und Maklercourtage summieren sich schnell auf einen zweistelligen Prozentsatz des Kaufpreises. Wer diese Posten nicht von Anfang an mitrechnet, verkalkuliert sich bei der Kreditsumme. Ähnlich unterschätzt werden übrigens die Folgekosten am Objekt selbst. Als wir später über einen Anbau nachdachten, merkten wir, wie schnell schon ein Konstruktionsschema für ein Terrassendach das Budget bewegt – jedes bauliche Detail hat seinen Preis.
Und ich würde früher unabhängige Quellen heranziehen. Wer ein Grundstück finanziert, findet zum Beispiel praktische Hinweise dazu, wie man einen günstigen Baukredit fürs Baugrundstück findet, lange bevor das erste Bankgespräch ansteht. Je mehr man vorher weiß, desto weniger lässt man sich von der einen großen Zahl blenden.
Wo ich fast in die Falle getappt wäre
Ein Angebot hätte mich um ein Haar bekommen, und zwar mit einem Trick, der psychologisch gut gemacht war. Der beworbene Zins war der niedrigste von allen, groß und grün gedruckt, mit einem Sternchen dahinter. Das Sternchen führte zu einer Fußnote am Seitenende, und die Fußnote hatte es in sich: Der Traumzins galt nur bei einer Beleihung von höchstens sechzig Prozent des Objektwerts und einer Zinsbindung von lediglich fünf Jahren. Für unseren Fall traf beides nicht zu. Der Zins, den wir tatsächlich bekommen hätten, lag spürbar höher als die Schlagzeile versprach.
Im Museum nennt man so etwas Provenienzlücke – die schöne Geschichte stimmt, aber ein entscheidendes Stück fehlt. Ich habe damals nichts unterschrieben, sondern nachgefragt und mir die individuell gerechnete Kondition schriftlich geben lassen. Erst dieses persönliche Angebot, nicht die Werbetafel, war vergleichbar. Seither misstraue ich jeder Zahl, die zu gut aussieht, um wahr zu sein, und suche zuerst nach dem Sternchen. Meistens gibt es eines. Diese kleine Angewohnheit hat mich vor einer Entscheidung bewahrt, die uns über zehn Jahre teuer zu stehen gekommen wäre.
Der Blick, den ich aus dem Museum mitgenommen habe
Am Ende steht für mich eine einfache Erkenntnis, die kulturhistorisch weit über die Finanzwelt hinausreicht. Menschen haben seit Jahrhunderten das Wesentliche in Details verschlüsselt – in Marken, Zeichen, Signaturen und Klauseln. Wer diese Details lesen kann, versteht den wahren Wert einer Sache. Wer sie überliest, zahlt drauf, ob im Kunsthandel oder beim Kredit.
Interessant finde ich, dass dieser Blick nichts mit Fachwissen zu tun hat, sondern mit Haltung. Meine Kollegin, die den Löffel entzifferte, ist keine Finanzexpertin, und ich bin kein Banker. Was wir teilen, ist die Gewohnheit, nicht beim ersten Eindruck stehen zu bleiben. Diese Gewohnheit kann man üben, an einem Vertrag genauso wie an einem Ausstellungsstück. Man braucht dafür weder eine Ausbildung noch teure Beratung, nur die Bereitschaft, eine Sache zu Ende zu lesen, bevor man ihr Wert zuschreibt.
Ich behaupte nicht, dass jeder mit weißen Handschuhen und Lupe an seinen Kreditvertrag gehen muss. Aber die innere Haltung des Prüfens lässt sich übertragen. Nimm dir die Zeit, die kleine Zeile am Rand ernst zu nehmen. Rechne nach, statt der fett gedruckten Zahl zu vertrauen. Und geh davon aus, dass die entscheidende Information selten dort steht, wo das Auge zuerst hinfällt. Der silberne Löffel aus unserer Sammlung hat es mir beigebracht, und meine eigene Baufinanzierung hat die Lektion teuer bestätigt – zum Glück in die richtige Richtung.
Hinterlasse jetzt einen Kommentar