
Katrin R. hat 14 Jahre lang barocke Ölgemälde restauriert, meist gebeugt über den Retuschiertisch, das rechte Auge am Stereomikroskop. Als eine Sehnenscheidenentzündung sich zur chronischen Erkrankung auswuchs und die Feinmotorik ihrer Hand nachließ, stand plötzlich die Frage im Raum, von der niemand in ihrem Atelier je gesprochen hatte: Was passiert eigentlich, wenn ich meinen Beruf nicht mehr ausüben kann? Ihre ehrliche Antwort damals lautete: keine Ahnung. Wer aus einem kreativen oder handwerklichen Kulturberuf kommt und denselben Gedanken zum ersten Mal ernst nimmt, sollte sich früh informieren, denn ein Blick auf berufsunfähigkeitsversicherung.de lohnt sich, um die Grundbegriffe zu ordnen, bevor die eigene Situation kompliziert wird. Ihre Geschichte zeigt exemplarisch, worauf es bei der Absicherung der Arbeitskraft in kulturnahen Berufen ankommt.
Warum gerade Kulturberufe ein besonderes Risiko tragen
In der Kulturbranche wird viel über Leidenschaft geredet und selten über das, was die Leidenschaft trägt: der Körper und die Sinne. Eine Restauratorin braucht ruhige Hände und scharfe Augen. Ein Cellist braucht seine Schulter und seine Fingerspitzen. Ein Bühnenbildner steht auf Leitern, hebt Kulissen, atmet Lösungsmittel. Ein Kurator dagegen sitzt und denkt – und ist von einem Bandscheibenvorfall genauso ausgebremst wie von einer Depression nach dem dritten unbezahlten Ausstellungsprojekt in Folge.
Das Muster dahinter ist immer gleich. Die Arbeitskraft ist das eigentliche Kapital, und dieses Kapital ist verletzlicher, als es sich im Arbeitsalltag anfühlt. Wer über die vielfältigen Wege in die Museums- und Kulturarbeit nachdenkt, plant meist Ausbildung, Volontariat und Netzwerk – die Frage nach der finanziellen Absicherung der eigenen Gesundheit kommt fast nie vor. Genau das war auch Katrins blinder Fleck.
Dabei ist das Restaurierungshandwerk ein gutes Beispiel für die stille Belastung solcher Berufe. Wer schon einmal gesehen hat, wie behutsam sich die Techniken der Ölmalerei über die Jahrhunderte verändert haben, ahnt, wie präzise die Arbeit am Original sein muss. Diese Präzision fordert den Körper – Tag für Tag, oft in Zwangshaltungen.
Ein Blick hinter die Kulissen: der Alltag, den Besucher nie sehen
Im Ausstellungsraum wirkt Kultur mühelos. Das Gemälde hängt, das Konzert klingt, die Vitrine glänzt. Was dahinter steckt, sieht kaum jemand. In der Werkstatt neben dem Depot sitzt Katrin acht Stunden am Tag unter einer Lupenleuchte, den Nacken nach vorn gebeugt, den Pinsel in einer Hand, die sich über Jahre nicht bewegen darf, ohne zu zittern. Ein Firnis will unter Abzug angesetzt werden, die Dämpfe reizen die Atemwege. Ein Museumstechniker hängt schwere Rahmen, oft über Kopf, oft allein. Und der Kurator, der abends noch die Katalogtexte redigiert, kämpft mit dem Termindruck einer Vernissage, die nicht verschoben werden kann.
Diese Details klingen banal, aber sie summieren sich. Berufskrankheiten in der Kultur entstehen selten durch den einen dramatischen Unfall, sondern durch die zehntausendfache Wiederholung einer kleinen Belastung. Der Rücken, der Nacken, die Sehnen, die Augen, die Psyche – jedes dieser Systeme trägt eine Rechnung, die erst nach Jahren fällig wird. Wer das begreift, sieht die Absicherung der Arbeitskraft nicht mehr als bürokratische Pflicht, sondern als logische Konsequenz des eigenen Berufsalltags.
Feinarbeit in der Restaurierungswerkstatt: Augen und Hände sind das eigentliche Betriebskapital – und damit das größte Risiko.
Der teure Irrtum: „Der Staat fängt mich schon auf“
Katrins erste Annahme war die häufigste überhaupt. Sie ging davon aus, dass die gesetzliche Rente einspringt, wenn sie ihren Beruf aufgeben muss. Das stimmt so nicht. Für alle, die nach 1961 geboren wurden, gibt es keine gesetzliche Berufsunfähigkeitsrente mehr; laut dem Glossar der Deutschen Rentenversicherung können seit dem 1. Januar 2001 keine neuen Ansprüche auf eine Rente wegen Berufsunfähigkeit mehr entstehen.
Was bleibt, ist die Erwerbsminderungsrente – und die schützt nicht den erlernten Beruf, sondern nur die grundsätzliche Fähigkeit zu arbeiten. Vereinfacht gesagt: Wer als Restauratorin nicht mehr am Gemälde arbeiten kann, aber theoretisch noch sechs Stunden täglich als Pförtnerin oder Callcenter-Kraft einsetzbar wäre, bekommt in der Regel gar nichts. Die volle Erwerbsminderungsrente greift erst, wenn jemand weniger als drei Stunden pro Tag in irgendeinem Beruf arbeiten kann. Und selbst dann fällt sie oft bescheiden aus.
Diese Lücke zwischen „Ich kann meinen Beruf nicht mehr“ und „Ich kann gar nichts mehr“ ist der Kern des Problems. Genau in diese Lücke zielt eine private Berufsunfähigkeitsversicherung, die schon zahlt, wenn der zuletzt ausgeübte Beruf zu mindestens 50 Prozent nicht mehr möglich ist.
Wie häufig es wirklich passiert
Der zweite Irrtum ist der vom seltenen Einzelfall. Berufsunfähigkeit klingt nach Pech, das andere trifft. Die Zahlen erzählen etwas anderes. Statistisch scheidet rund jeder vierte Erwerbstätige vor dem regulären Rentenalter aus gesundheitlichen Gründen vorzeitig aus dem Berufsleben aus.
Interessant ist vor allem, woran es liegt. Die meisten Menschen denken bei Berufsunfähigkeit an Unfälle oder kaputte Rücken. Tatsächlich sind psychische Erkrankungen inzwischen die häufigste Ursache. Nach Angaben der Deutschen Rentenversicherung entfielen 2020 rund 41,5 Prozent der erstmals gezahlten Erwerbsminderungsrenten auf psychische Leiden – im Jahr 2000 waren es erst 24,2 Prozent.
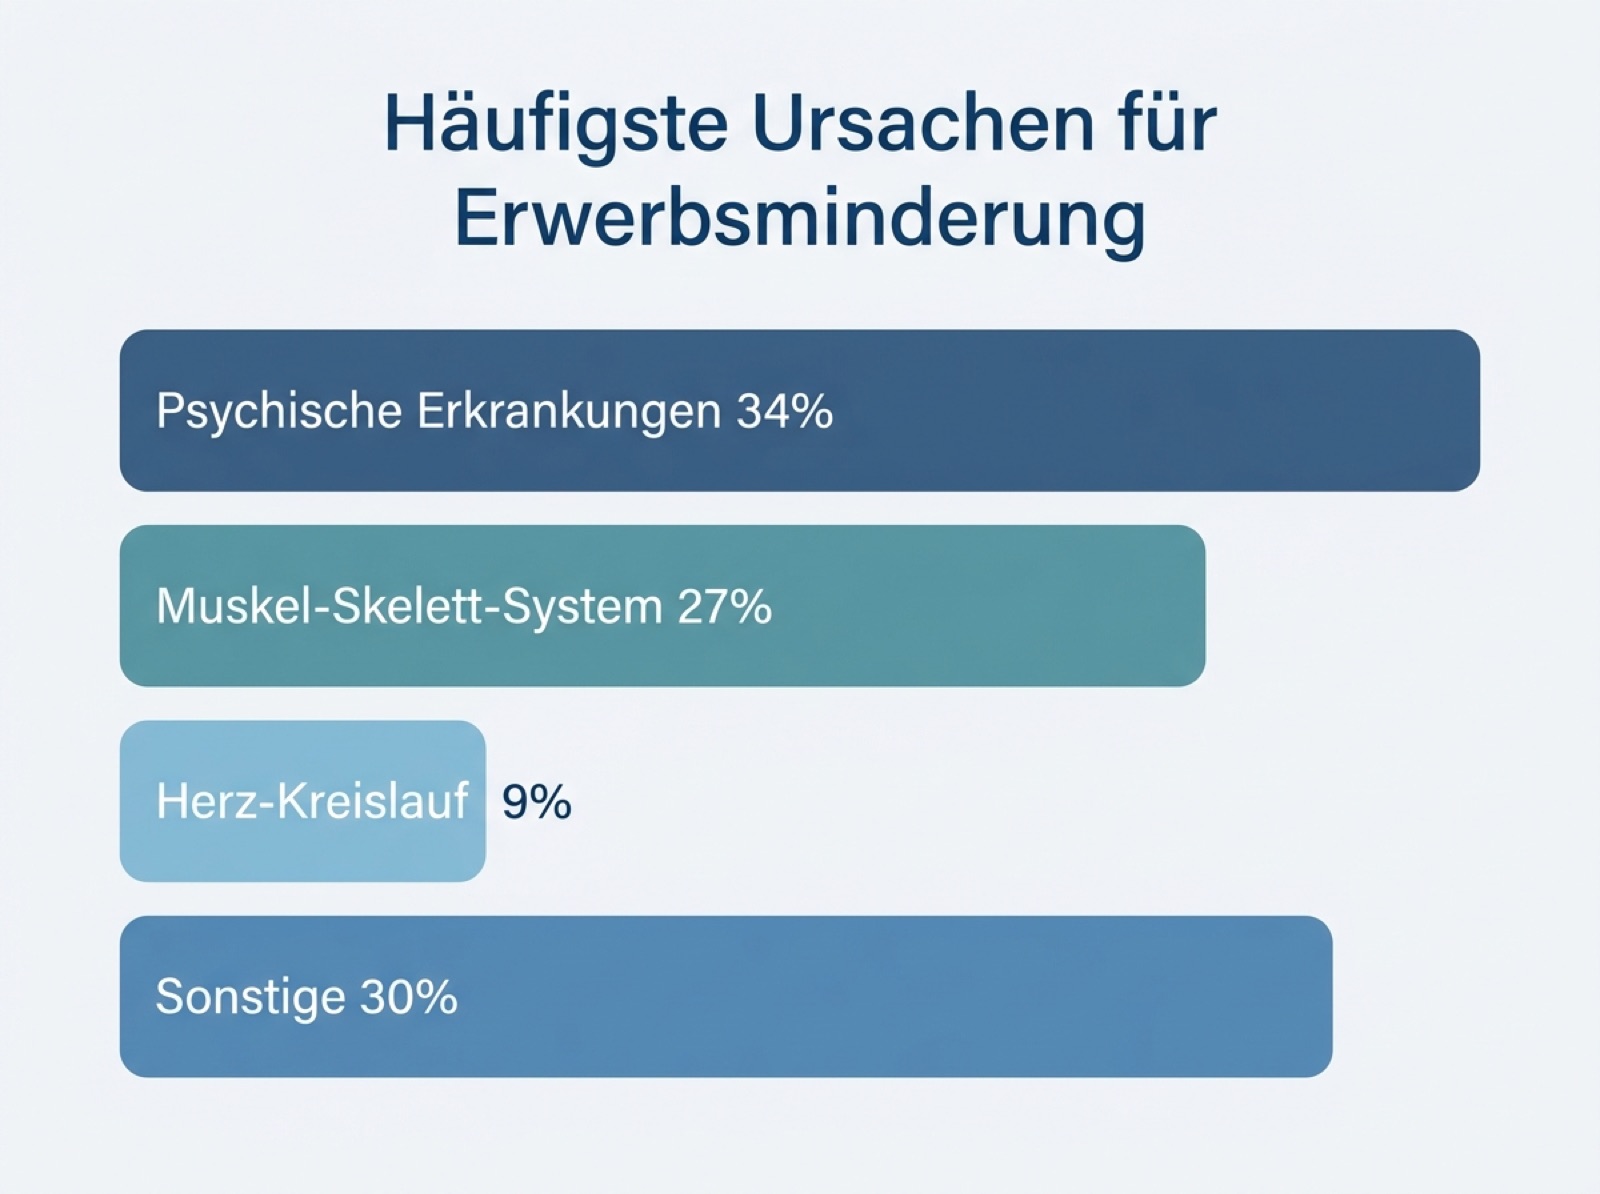
Verteilung nach Diagnosegruppen: Psychische Erkrankungen und Muskel-Skelett-Beschwerden dominieren die Statistik der Erwerbsminderung.
Für Kulturschaffende ist das doppelt relevant. Projektverträge, unsichere Finanzierung, hoher Anspruch an das eigene Werk – die Bühne und das Atelier sind nicht nur körperlich fordernd, sondern auch psychisch. Wer das ausblendet, sichert sich gegen das falsche Risiko ab.
Was Katrin rückblickend anders gemacht hätte
Katrin hat ihre BU-Absicherung erst mit Mitte 30 abgeschlossen, nach den ersten Beschwerden. Das ist der schlechteste Zeitpunkt, und daraus lassen sich ihre wichtigsten Lehren ziehen.
Früh abschließen, solange man gesund ist. Der Preis und die Annahme richten sich nach dem Gesundheitszustand bei Vertragsbeginn. Mit jeder dokumentierten Diagnose wird es teurer, mit Ausschlüssen versehen oder ganz abgelehnt. Ein Vertrag, der mit Mitte 20 leicht zu bekommen gewesen wäre, war für Katrin plötzlich ein Verhandlungsmarathon.
Die Gesundheitsfragen ernst und ehrlich beantworten. Wer hier schummelt, riskiert im Leistungsfall die Auszahlung. Katrin hat vor Vertragsschluss ihre Patientenakte angefordert, um nichts zu vergessen – ein Aufwand von zwei Wochen, der sich später auszahlt, wenn die Versicherung prüft.
Auf die konkrete Berufsdefinition achten. Entscheidend ist, dass die Versicherung auf die zuletzt ausgeübte Tätigkeit abstellt und auf eine sogenannte abstrakte Verweisung verzichtet. Sonst kann der Versicherer sie auf einen anderen, theoretisch zumutbaren Beruf verweisen – und zahlt nicht.
Die Höhe realistisch ansetzen. Eine BU-Rente, die nur die Miete deckt, hilft im Ernstfall wenig. Als Faustregel gelten rund 60 bis 80 Prozent des Nettoeinkommens. Gerade in Kulturberufen mit schwankendem Einkommen lohnt es sich, den Bedarf sauber zu rechnen statt zu schätzen.
Der Sonderfall Selbstständigkeit
Viele Kulturschaffende arbeiten frei: als selbstständige Restauratoren, freischaffende Musiker, Kunsthandwerkerinnen. Für sie ist die Lage noch zugespitzter, weil die gesetzliche Absicherung oft komplett fehlt oder nur über die Künstlersozialkasse läuft, die keine Berufsunfähigkeit abdeckt.
Ein Kunsthandwerker, der historische Objekte pflegt – etwa die filigranen Bienenkörbe und Wachsmodel aus alten Sammlungen restauriert –, verkauft nichts als seine Fertigkeit. Fällt die Hand aus, fällt das Einkommen komplett weg. Hier ist die private Vorsorge kein Extra, sondern die Grundlage der wirtschaftlichen Existenz. Wer selbstständig ist, sollte zusätzlich prüfen, ob eine Nachversicherungsgarantie im Vertrag steht, mit der sich die Rente bei steigendem Einkommen ohne erneute Gesundheitsprüfung anheben lässt.
Das Prinzip ist übrigens keineswegs auf die Kultur beschränkt. Auch in klassischen Freien Berufen stellt sich dieselbe Frage – die Debatte, ob etwa Ärzte eine eigene Berufsunfähigkeitsversicherung brauchen, dreht sich um genau dieselben Mechanismen. Wer viel in seine Ausbildung investiert hat, hat viel zu verlieren.
Worauf es bei der Auswahl praktisch ankommt
Aus Katrins Fall und den Erfahrungen vieler Kolleginnen lassen sich ein paar nüchterne Prüfpunkte ableiten, die vor Vertragsabschluss auf den Tisch gehören:
- Verzicht auf abstrakte Verweisung – zahlt die Versicherung, wenn der eigene Beruf nicht mehr geht, ohne auf andere Tätigkeiten zu verweisen?
- Rückwirkende Leistung – wird ab dem Zeitpunkt gezahlt, ab dem die Berufsunfähigkeit eintritt, oder erst ab Meldung?
- Prognosezeitraum von sechs Monaten – gilt man schon als berufsunfähig, wenn der Zustand voraussichtlich ein halbes Jahr anhält?
- Weltweiter Schutz – wichtig für Musiker und Kuratoren, die international arbeiten.
- Faire Gesundheitsprüfung – manche Anbieter sind bei bestimmten Vorerkrankungen kulanter als andere; hier lohnt der Vergleich.
Diese Liste ersetzt keine Beratung, aber sie schützt vor dem häufigsten Fehler: den erstbesten Vertrag zu nehmen, weil die monatliche Rate niedrig aussieht. Die günstigste Police ist wertlos, wenn sie im Ernstfall nicht zahlt. Wer unsicher ist, sollte die Bedingungen von einer unabhängigen Stelle prüfen lassen und im Zweifel lieber ein paar Euro mehr im Monat einplanen, statt an der falschen Stelle zu sparen. Ein guter Vertrag begleitet einen schließlich über Jahrzehnte.
Was aus Katrin wurde
Ihre Sehnenscheidenentzündung ließ sich mit einer langen Pause und einer Umschulung auf die Sammlungsdokumentation abfangen. Katrin arbeitet heute wieder im Museum, nur nicht mehr am Retuschiertisch, sondern am Schreibtisch. Ihre BU-Versicherung hat in der Übergangszeit einen Teil des Einkommens getragen – knapp, aber es reichte, um nicht in Panik entscheiden zu müssen.
Ihr Fazit ist unspektakulär und gerade deshalb wertvoll. Die Absicherung der Arbeitskraft ist kein Thema für später, wenn man etabliert ist und Geld übrig hat. Sie gehört an den Anfang, in die gleiche Schublade wie der Ausbildungsvertrag und die erste Steuererklärung. Wer im Kulturbetrieb von seinem Können lebt, sollte dieses Können behandeln wie ein Museum seine Exponate: als etwas Kostbares, das man versichert, bevor etwas passiert – und nicht erst, wenn der Schaden schon da ist.
Hinterlasse jetzt einen Kommentar